給与特別徴収の手続き
更新日:2026年10月27日
1.市民税・県民税の特別徴収制度について
特別徴収とは
埼玉県ホームページ(外部リンク)
特別徴収とは、給与支払者(事業所など)が給与を支払う際に、従業員の市民税・県民税を差し引いて、従業員に代わって市町村に納入する制度です。
原則として、所得税を源泉徴収している給与支払者(事業所など)は、従業員の市民税・県民税についても特別徴収することが義務づけられています(地方税法第321条の4)。
埼玉県と県内すべての市町村は、原則としてすべての給与支払者(事業所など)を特別徴収義務者に指定しています。
特別徴収制度のしくみ
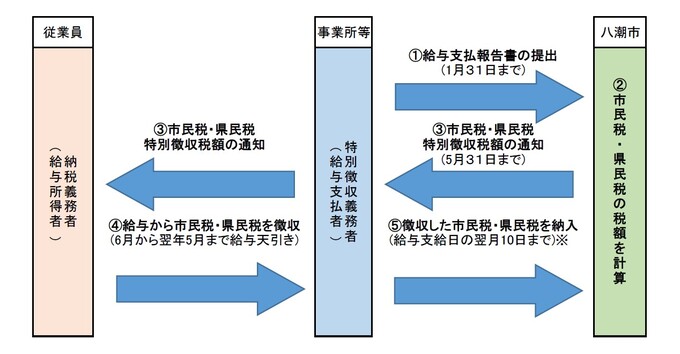
注記:従業員から徴収された市民税・県民税は、八潮市へ毎月納入していただくこととなりますが、従業員が常時10人未満の事業所は、八潮市へ申請することにより、年2回で納入することができる「納期の特例制度」をご利用いただけます。
(詳細は、リンクページ「納期の特例について」をご参照ください。)
普通徴収について
給与所得者の市民税・県民税は、原則として特別徴収することが義務づけられていますが、次のA~Fまでのいずれかの項目に該当する方は、普通徴収とすることができます。
| 普A | 総従業員数から次のB~Fに該当する方を除いた人数が、2人以下 |
|---|---|
| 普B | 他の事業所で特別徴収(乙欄該当者) |
| 普C | 給与が少なく税額が引けない(年間の給与支給額が115万5千円以下の場合など) |
| 普D | 給与の支払が不定期 |
| 普E | 事業専従者(個人事業主のみ対象) |
| 普F | 退職者または退職予定者(5月末日まで)および休職者(育児休業中含む) |
やむを得ず普通徴収とする場合は、「給与支払報告書(総括表)(兼)普通徴収切替理由書」の〈15 八潮市への報告人員〉欄中《普通徴収(個人で納付)》に、該当する従業員数を、「普通徴収切替理由書」には該当する項目ごとの該当従業員数を、それぞれ記入いただくとともに、「給与支払報告書(個人別明細書)」の摘要欄に該当する普通徴収切替理由の符号(普Aなど)を記入してください。
(詳細は、「給与支払報告書(総括表)(兼)普通徴収切替理由書」に記載例がありますのでご参照ください。)
2.給与支払報告書の提出について
給与支払者(事業所など)は、従業員が1月1日現在居住する市町村に前年中の給与支払額等必要事項を記載した『給与支払報告書』を1月31日までに提出しなければならない(地方税法第317条の6)とされ、前年度にeLTAX以外の方法で提出いただいた給与支払者(事業所など)には、12月上旬に「給与支払報告書(総括表)(兼)普通徴収切替理由書」を八潮市から郵送しております。
詳細な手続きについては、下記ページをご覧ください。
3.特別徴収の届出書について
特別徴収に関して次のような事由が生じた場合には、届出・申請が必要です。事由に応じた届出書・申請書は、市民税・県民税の税額決定通知書と一緒に送付しております「特別徴収のしおり」にありますが、下記から、届出書・申請書と記載例をダウンロードすることもできます。
また、八潮市では、eLTAX(エルタックス)を利用した住民税の電子申告・電子申請による受付を行っております。eLTAXを利用すると、これまで紙で行っていた住民税の申告や届出が、オフィスや自宅のパソコンからインターネットを利用して行うことができます。簡単・便利なeLTAXをぜひご利用ください。
地方税共同機構ホームページ(外部リンク)
給与支払報告・特別徴収に係る給与所得者異動届出書について
従業員が退職・休職・転職等により、特別徴収ができなくなった場合は、給与支払者(事業所など)から『給与所得者異動届出書』を提出してください。(提出期限:異動があった日の翌月10日まで)
また、税額が0円の方や今後徴収すべき税額がない方に異動があった場合にも、『給与所得者異動届出書』を提出する必要があります。(提出期限:4月15日まで)
注記:異動届出書の提出先は給与所得者の1月1日現在の住所地の市区町村です。ただし、今年度市民税・県民税の特別徴収の指定を受けている市区町村と翌年度の給与支払報告書を提出した市区町村が異なるときは、両方の市区町村に提出してください。
普通徴収(本人納付)にする場合
給与支払者(事業所など)より異動届提出後、従業員本人宛に特別徴収できなかった税額分の納付書を送付します。従業員には特別徴収義務者用の納入書を渡さないでください。
また、1月1日から4月30日までに退職等の異動があった従業員については、下記の一括徴収での納入が義務付けられています。
一括徴収にする場合
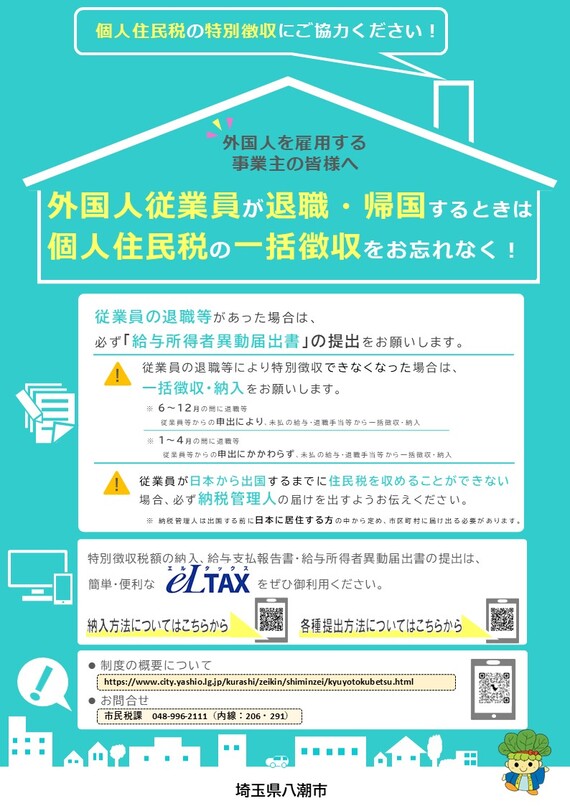
12月31日までに退職等した従業員については、従業員本人より申し出があった場合、一括徴収することが義務付けられています。
また、 1月1日から4月30日までに退職等の異動があった従業員については、本人の申出に基づくことなく 一括徴収することが義務付けられています。ただし、やむを得ない理由(最後の給与支給額が未徴収税額未満の場合等)がある場合は、普通徴収への切り替えが可能です。
注記:従業員が国外に転出される予定がある等、異動後に住民税の支払いが難しい場合には一括徴収での納入をお願いします。未徴収税額を一括徴収できない場合には、未徴収税額の納税に関する手続きを本人の代わりに行う方(納税管理人)を定め、従業員本人から申告・申請いただく必要があります。
詳しくは「 納税管理人の手続きについて」をご参照ください。
 外国人従業員が退職・帰国するときは個人住民税の一括徴収をお忘れなく!(PDF:396KB)
特別徴収継続(転勤・転職等)にする場合
【旧勤務先】
従業員が転勤・転職等により、新勤務先で特別徴収を継続する場合は、旧勤務先で『給与所得者異動届書』の上欄の事項を記入して新勤務先に送付、又は本人を通じて引き継ぎしてください。
なお、次の勤務先に引き継ぐ場合、次の勤務先が提出しない限り、旧勤務先で特別徴収義務が継続したままとなってしまうため、異動届の再提出をお願いすることがあります。
【新勤務先】
前勤務先が作成した異動届出書の「1.特別徴収継続の場合」の欄を記入し提出してください。
注記:
- 特別徴収開始予定月が記載されている場合で、かつ特別徴収開始予定月の納付期限までに提出(必着)があった場合は、転職先で税額を把握しているものと判断し、異動届に記載のとおり処理します。
- 税額通知を送付後に、届出書に記載していた特別徴収開始月では処理が間に合わないため開始月を変更したいと、転職・転勤先の事業所様よりお問い合わせをいただくことがあります。その場合は、訂正した異動届を再度提出していただくこととなり( 電話での特別徴収開始月の変更は受付しておりません。)、変更後の税額通知の発送や開始月がさらに後ろ倒しとなってしまいます。予め余裕を持った開始月を記載(もしくは空欄で提出)してください。開始月については、下記「特別徴収の開始月について」をご覧ください。
特別徴収切替届出(依頼)書について
従業員の入社等により、普通徴収で課税されている住民税を特別徴収へ切り替える場合は、給与支払者(事業所など)から『特別徴収切替届出(依頼)書』を提出してください。
特別徴収切替届出(依頼)書(PDF)(PDF:1,144KB)
特別徴収切替届出(依頼)書(Excel)(エクセル:132KB)
注記:
- 普通徴収の納期限を過ぎたものや、現在分納している期別、「現年随時」、「過年随時」と記載のある納付書については 切り替えができません。
- 二重納付防止のため、切り替えを希望する期別の普通徴収納付書(納期未到来分のみ)を添付してください。
- 納付書添付が不可能な場合は、二重納付をしないよう、納税者本人にお伝えください。
- 納税者が口座登録をしている場合、納付書はお届けしていませんので、添付は不要です。
- 納付済の領収書については、納税者本人保管となりますので添付しないようご注意ください。
特別徴収の開始月について
| 特別徴収開始月 | 提出期限(必着) | 参考:特別徴収税額決定(変更)通知発送日 |
|---|---|---|
| 令和8年6月以降 | 令和8年4月15日 | 令和8年5月15日 |
令和8年7月以降 |
令和8年6月16日 |
令和8年6月30日 |
| 令和8年8月以降 | 令和8年7月16日 | 令和8年7月31日 |
| 令和8年9月以降 | 令和8年8月14日 | 令和8年8月31日 |
| 令和8年10月以降 | 令和8年9月16日 |
令和8年9月30日 |
| 令和8年11月以降 | 令和8年10月15日 | 令和8年10月30日 |
| 令和8年12月以降 | 令和8年11月16日 |
令和8年11月30日 |
| 令和9年1月以降 | 令和8年12月15日 | 令和8年12月28日 |
| 令和9年2月以降 | 令和9年1月14日 | 令和9年1月29日 |
| 令和9年3月以降 | 令和9年2月12日 |
令和9年2月26日 |
| 令和9年4月以降 | 令和9年3月12日 | 令和9年3月31日 |
| 令和9年5月以降 | 令和9年4月2日 | 令和9年4月15日 |
注記:
- 締切予定日は令和8年10月1日時点での予定のため、事前にお知らせすることなく変更となる場合があります。予めご了承ください。
- 給与所得者異動届出書(特別徴収継続)や、特別徴収切替届出書の開始月が空欄の場合、上記の月より開始させていただきます。
- 納税者本人が口座登録をしている場合、納付期限前であっても特別徴収への切り替えができないことがあります。
特別徴収義務者の所在地・名称変更届出書について
特別徴収義務者(給与支払者)の所在地・名称等に変更があった場合に提出してください。
法人代表者のみの変更の場合は、提出不要です。
特別徴収義務者の所在地・名称変更届出書(PDF)(PDF:1,636KB)
特別徴収義務者の所在地・名称変更届出書(Excel)(エクセル:181KB)
注記:合併・統合等により、特別徴収義務者指定番号が変更になる(吸収される事業所に現在特別徴収対象の従業員がいる等)場合は、所在地・名称変更届出書の提出と同時に、給与所得者異動届出書も提出してください。
納期の特例に関する申請書について
市民税・県民税の特別徴収は、雇い主(特別徴収義務者)が毎月従業員に支払う給与から、市民税・県民税額を差し引いて、翌月10日までに納入する事となっています。
しかし、従業員が常時10人未満である場合は、市に「納期の特例」の申請をして承認を受ける事で、所得税の源泉徴収と同様に、毎月の納入から年2回納入へ変更することができます。
特別徴収税額の納期の特例に関する申請書(PDF)(PDF:199KB)
特別徴収税額の納期の特例に関する申請書(Excel)(エクセル:21KB)
記入例:特別徴収税額の納期の特例に関する申請書(PDF)(PDF:1,904KB)
納期の特例を取り消したい場合はこちら
特別徴収税額の納期の特例の要件を欠いた場合の届出書(PDF)(PDF:122KB)
特別徴収税額の納期の特例の要件を欠いた場合の届出書(Excel)(エクセル:19KB)
記入例:特別徴収税額の納期の特例の要件を欠いた場合の届出書(PDF:128KB)
手続きの詳細については、下記ページをご覧ください。
【納期の特例申請手続についてのお問い合わせ】
八潮市役所総務部納税課管理係 電話:048-996-2111 (内線293・331)
関連情報
PDF形式のファイルを開くには、Adobe Acrobat Reader DC(旧Adobe Reader)が必要です。
お持ちでない方は、Adobe社から無償でダウンロードできます。
 Adobe Acrobat Reader DCのダウンロードへ
お問い合わせ