給与支払報告書の提出について
更新日:2026年10月28日
給与支払者(事業所など)は、従業員が1月1日現在居住する市町村に前年中の給与支払額等必要事項を記載した『給与支払報告書』を 1月31日までに提出しなければならない(地方税法第317条の6)とされています。
また、給与所得者が途中退職している場合であっても、年間の支払総額が30万円を超える場合については、退職日現在の住所所在地の市区町村長に給与支払報告書を提出する義務があります。(地方税法 第317条の6第1項及び第3項)
【注記】
- 市民税・県民税の課税資料となりますので、なるべく早めの提出(1月25日頃まで)にご協力いただきますようお願いします。提出が遅れてしまった場合には、市民税・県民税の課税も遅れることがあります。
- 八潮市では、退職者への給与の総支給額が30万円以下の場合についても、公平・適正課税の観点から、給与支払報告書の提出をお願いしております。
給与支払報告書(総括表)の発送について
前年度にeLTAX以外の方法で提出いただいた給与支払者(事業所など)には、12月上旬に「給与支払報告書(総括表)(兼)普通徴収切替理由書」を八潮市から郵送しております。(他市区町村より回送された給与支払者(事業所など)も含みます。)
新たに給与支払報告書を提出する場合や、給与訂正・追加報告書をeLTAX以外の方法で提出する場合は、下表からダウンロードできますのでご活用ください。
|
赤太枠の部分につきましては、記入漏れや記入誤りがないよう、提出時にご確認ください。 給与支払報告書(総括表)の下段に、普通徴収切替理由書があります。 |
|---|---|
|
記入方法の詳細につきましては国税庁ホームページをご参照ください。
注記:普通徴収分、前職を含むものにつきましては、必ず摘要欄にその旨を記入してください。 |
【注記】
- 給与支払報告書(総括表)はA4サイズ、給与支払報告書(個人別明細書)はA5サイズでの印刷をお願いいたします。
- 対象者の個人を特定するために、個人別明細書には1月1日現在(退職者は退職時点)の「個人番号・フリガナ・氏名・生年月日・住所」をご記載ください。
- 訂正・追加分を提出する際は、総括表・個人別明細書両方の余白部分に「訂正」または「追加」と記載ください。
- 給与支払報告書提出後に徴収方法の変更(誤記、退職、就職等)があった場合は、「給与所得者異動届出書」または「特別徴収への切替申請書」のご提出をお願いします。各種様式については、 3.特別徴収の届出書についてをご覧ください。
- 令和10年度分より、前年度特別徴収(非課税を含む)の実績がある事業所のみ 総括表を送付します。前年度普通徴収のみの事業所には送付いたしませんのであらかじめご了承ください。
令和7年度以前の給与支払報告書はこちら
 給与支払報告書(個人別明細書・PDF)(PDF:168KB)
給与支払報告書(個人別明細書・Excel)(エクセル:50KB)
給与支払報告書提出先
〒340-8588 埼玉県八潮市中央1丁目2番地1 八潮市役所 市民税課 市民税係宛
給与支払報告書の電子データによる提出
令和6年分の源泉徴収票を税務署に30枚以上提出した事業所は、令和8年分の給与支払報告書を、eLTAX(地方税ポータルシステム)もしくは光ディスクなどで提出することが義務付けられます。
eLTAXは、地方税に関する申告・申請等の手続を電子的に行うことができる仕組みであり、複数の市区町村に対する提出を一括で行うことが可能です。
給与支払報告書を提出する際には、便利なeLTAXを是非ご利用ください。利用方法の詳細につきましては  eLTAXホームページ(外部サイト)をご覧ください。
eLTAXホームページ
光ディスクで給与支払報告書を提出する場合は、 総務省ホームページ「地方税分野におけるマイナンバーの利用」から「光ディスク等により給与支払報告書を提出する場合の規格等について」(外部サイト)をご覧ください。
【注記】
- eLTAXで給与支払報告書を提出した際に選択した特別徴収税額通知の受取方法に従い、特別徴収税額通知を送付します。詳細は特別徴収税額通知の電子化をご覧ください。
- eLTAXで給与支払報告書を提出した後に、特別徴収税額通知の受取方法または通知先e-Mailアドレスの変更を希望する場合は、下記のリンク先「 特別徴収税額通知の受取方法等変更届出書」から様式をダウンロードして、 3月31日までに提出してください。
- 光ディスクで提出する場合は、文字化けがないようにご提出をお願いいたします。読取が不可能であった場合は、書面での提出をお願いする場合がございますので予めご了承ください。
特別徴収税額通知の受取方法変更届(PDF)(PDF:150KB)
特別徴収税額通知の受取方法変更届(Excel)(エクセル:34KB)
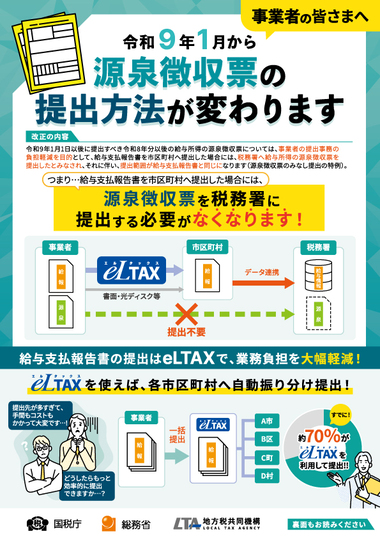
令和9年1月から源泉徴収票の提出方法が変わります(源泉徴収票のみなし提出の特例)
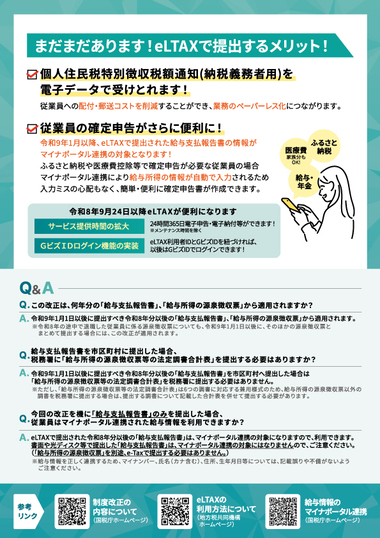
【国税庁リーフレット】源泉徴収票の提出の仕方が変わります(PDF:1,108KB)
給与の支払をする事業者の方は、受給者の方がお住まいの市区町村に給与支払報告書を提出するほか、所轄税務署には源泉徴収票を提出する必要がありました。
令和9年1月1日以後、税制改正に伴い、令和8年分以後の給与所得の源泉徴収票について給与支払報告書を市区町村に提出した場合には、税務署へ給与所得の源泉徴収票を提出したとみなされ、税務署に提出する必要がなくなります(源泉徴収票のみなし提出の特例)。
ただし、源泉徴収票のみなし提出の特例は、令和9年1月1日以後に提出すべき源泉徴収票(令和8年分以後の源泉徴収票)が対象となり、令和7年分以前の源泉徴収票は源泉徴収票のみなし提出の特例の対象外となりますので、令和7年分以前の源泉徴収票は税務署に、給与支払報告書は市区町村にそれぞれ提出してください。
なお、市区町村への給与支払報告書の提出と、受給者への源泉徴収票の交付は、引き続き必要となりますのでご注意ください。
詳しくは、 国税庁「源泉徴収票のみなし提出の特例 特設ページ」をご覧ください。
国税庁ホームページ
関連情報
PDF形式のファイルを開くには、Adobe Acrobat Reader DC(旧Adobe Reader)が必要です。
お持ちでない方は、Adobe社から無償でダウンロードできます。
 Adobe Acrobat Reader DCのダウンロードへ
お問い合わせ